Melhorando seus relatórios
O relatório mensal é, muitas vezes, o principal ponto de contato entre uma consultoria, uma gestora ou um family office e os seus clientes. É nele que o investidor confere quanto tem, quanto ganhou e como a carteira se comparou ao mercado. Por isso, cada número precisa estar certo e precisa conversar com os outros números da página.
A seguir, exploraremos o caso de uso voltado para empresas que buscam transformar os dados transacionais dos seus clientes em relatórios de investimento claros, consistentes e produzidos em escala.
Números que fecham
Um relatório mostra o mesmo patrimônio sob vários ângulos: o resultado do mês, a rentabilidade comparada ao CDI, a alocação por classe e as movimentações. Quando esses números saem de planilhas e cálculos espalhados, é comum que um bloco não bata com o outro, e o cliente percebe.
Com o GorilaCORE, todos os blocos do relatório saem do mesmo motor de cálculo, a partir das mesmas transações e dos mesmos preços. A rentabilidade do mês, o resultado em reais e o patrimônio final fecham entre si, e os eventos dos ativos (dividendos, juros, amortizações, desdobramentos) já entram nas contas sem que você precise tratá-los um a um.
E se uma transação do passado for corrigida, as métricas são recalculadas: o próximo relatório já sai com os números certos, sem retrabalho manual.
Do fechamento do mês ao envio
Gerar um relatório é fácil; gerar centenas deles todo mês, logo após o fechamento, é outra história. Cada carteira precisa estar com preços, eventos e posições atualizados antes que o primeiro PDF seja gerado.
O GorilaCORE processa mais de um milhão de carteiras diariamente, e as métricas de cada uma ficam disponíveis por API. Assim, a sua rotina de relatórios se resume a consultar os números e preenchê-los no seu modelo, com a sua marca.
Usando o GorilaCORE para montar um relatório mensal
Vamos montar, bloco a bloco, o relatório simplificado abaixo, de uma consultoria fictícia, referente a setembro de 2026.
Partimos de um portfólio que já tem transações cadastradas. Se você ainda não chegou lá, veja como criar a organização, os portfólios e inserir as transações em Criando uma aplicação e, com trechos de código, no Guia de Início Rápido.
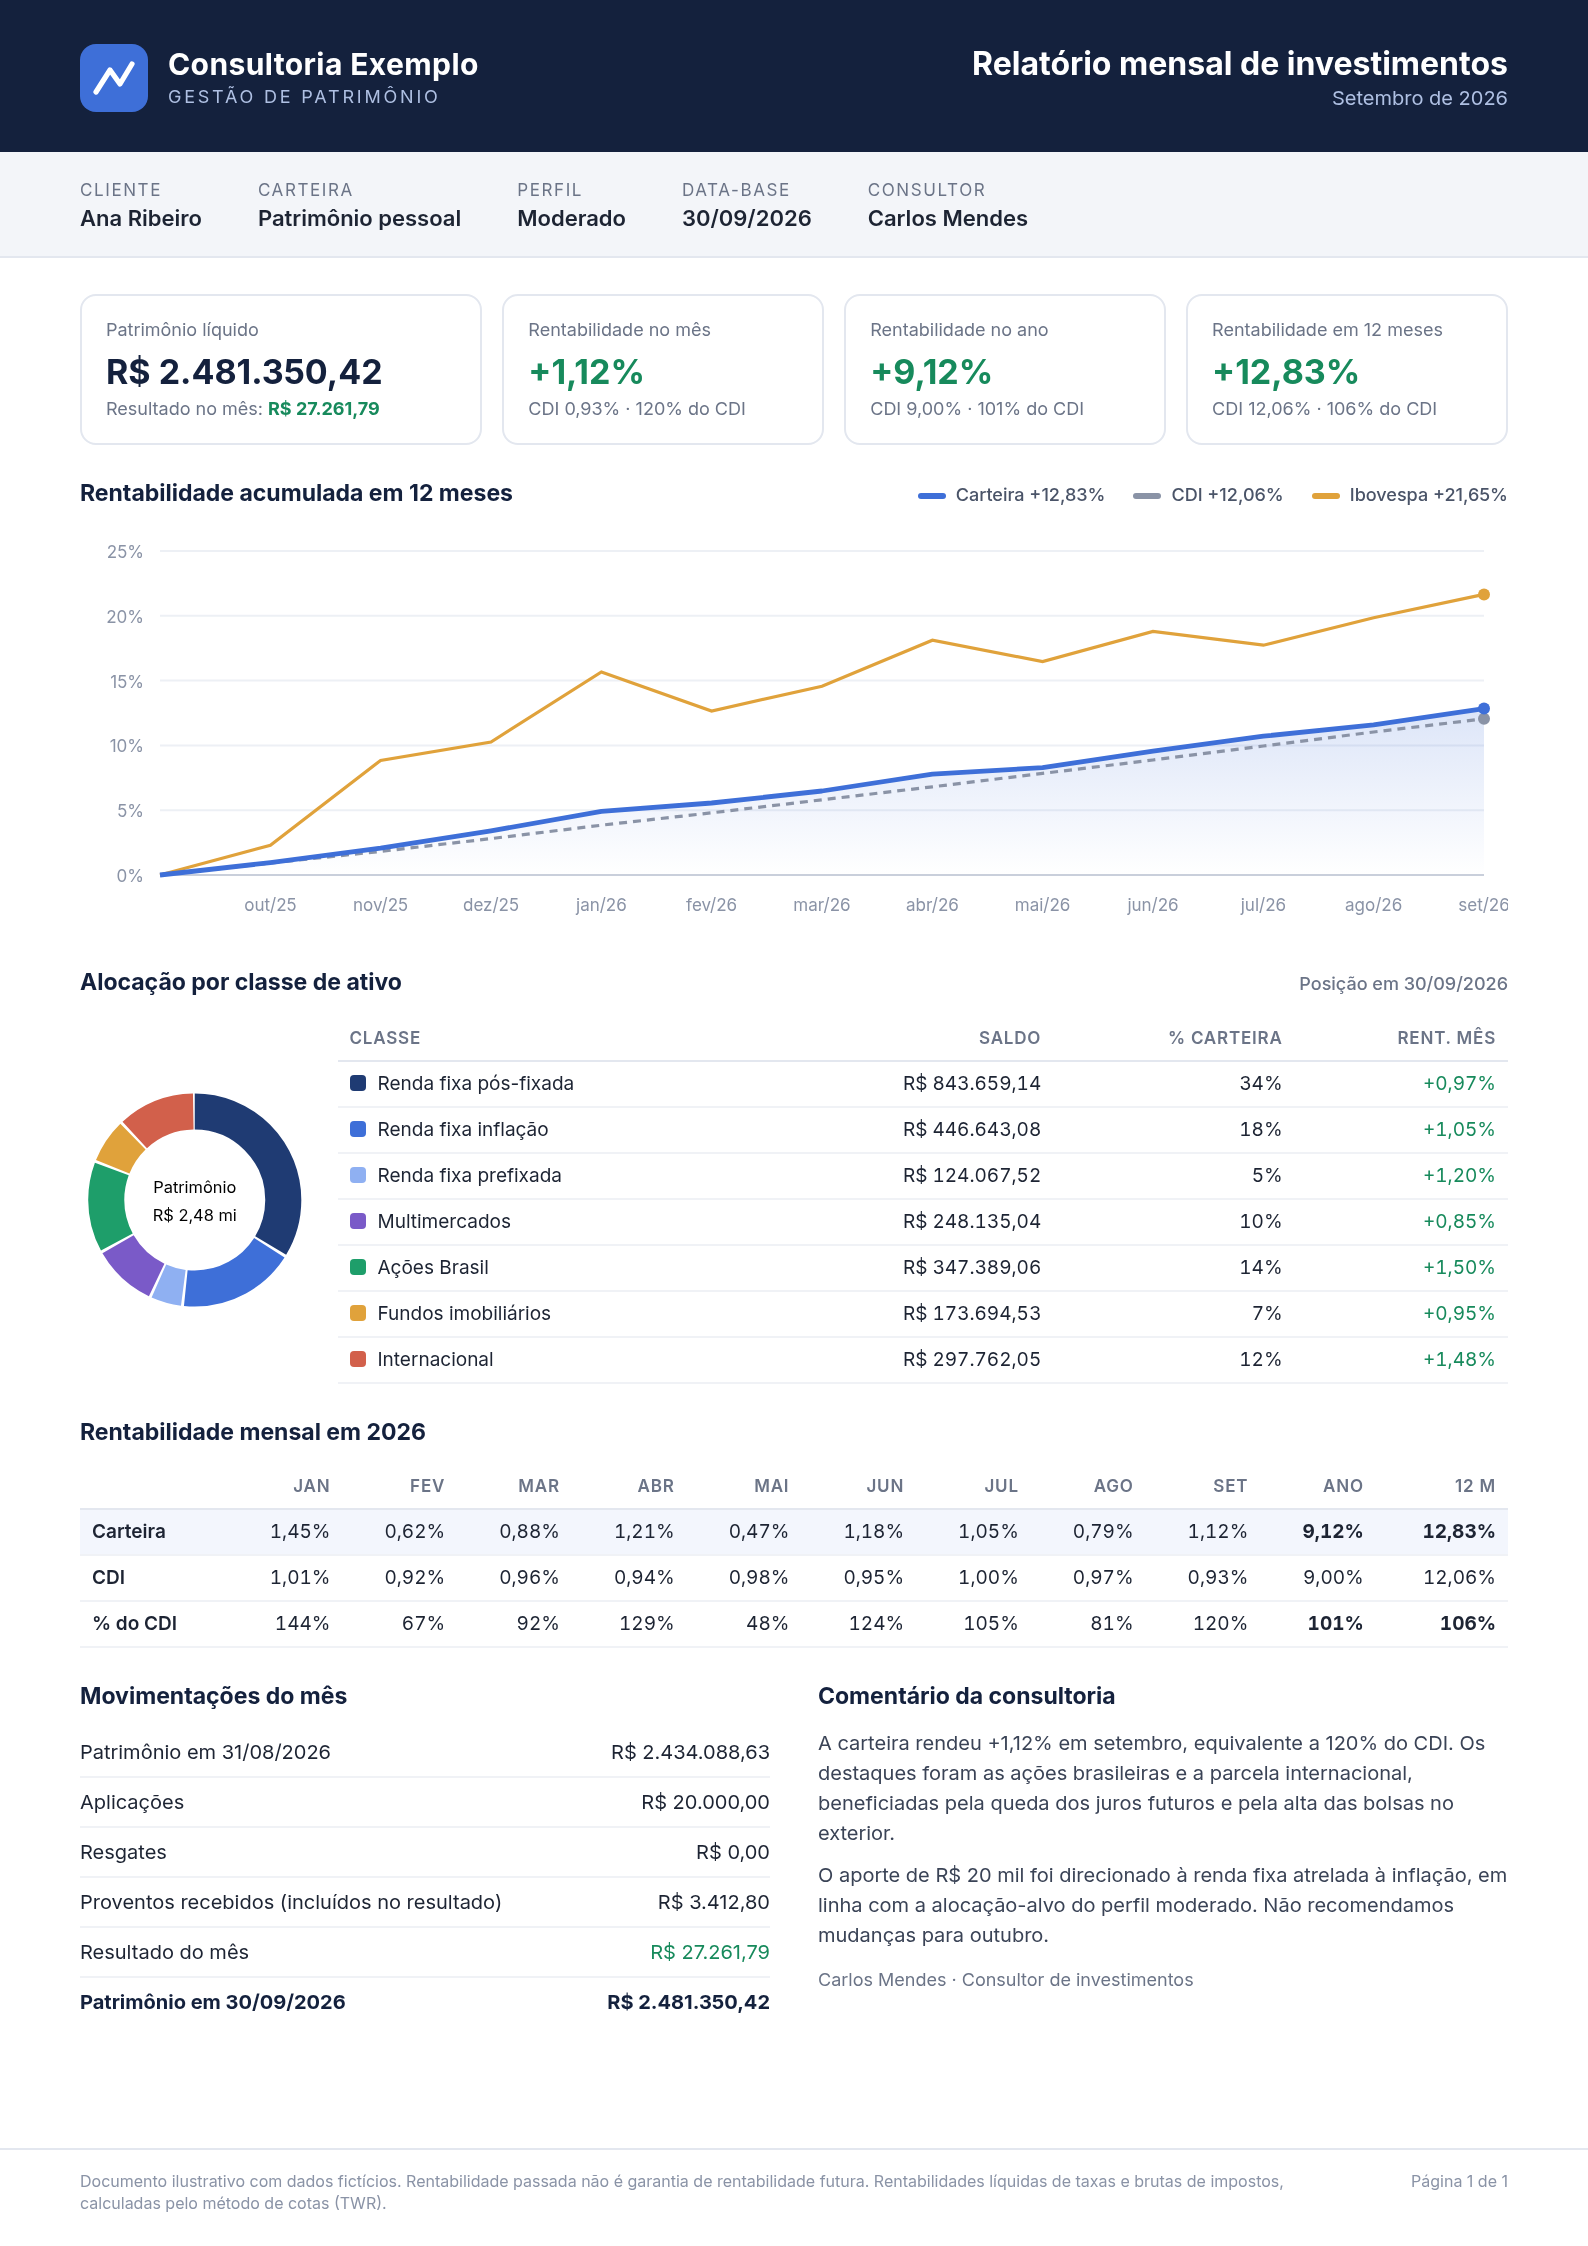
Cabeçalho
O nome da carteira e o perfil do cliente vêm do próprio Portfolio: consulte Read Portfolio e use os campos name e investmentProfile.name (o Perfil de Investimento associado à carteira). Os dados do cliente e do consultor ficam no seu sistema, associados ao portfolioId.
Indicadores do mês
O primeiro bloco resume a carteira na data-base:
- Patrimônio líquido: é o Valor Patrimonial (NAV) da carteira em 30/09/2026, consultado em Read Net Asset Value.
- Resultado no mês: é o Lucro e Prejuízo (P&L) de 01/09 a 30/09, em Read Profit & Losses. Use a frequência
INTERVALpara receber um único valor para o mês inteiro. - Rentabilidade no mês, no ano e em 12 meses: são o Retorno Ponderado no Tempo (TWR) de cada período. Você não precisa de uma chamada para cada um: as consultas dos próximos blocos já trazem esses valores, como veremos a seguir.
Ao lado de cada rentabilidade aparece o CDI do mesmo período e o percentual do CDI, que é simplesmente a divisão entre as duas rentabilidades.
Rentabilidade acumulada em 12 meses
O gráfico compara a carteira com dois Benchmarks, o CDI e o Ibovespa. Para isso, precisamos de três séries com os mesmos parâmetros.
Primeiro, consultamos o TWR da carteira de 01/10/2025 a 30/09/2026, com frequency=MONTHLY e seriesType=ACCUMULATED: cada ponto é a rentabilidade acumulada até o fim do mês. Além da série, a resposta traz o campo interval, com o TWR do período inteiro: é a rentabilidade em 12 meses do bloco de indicadores.
Em seguida, encontramos o identificador do CDI e do Ibovespa em List Benchmarks (com o parâmetro search) e consultamos a série de cada um em Read Benchmark by ID, com o mesmo período, a mesma frequência e o mesmo tipo de série.
Com as três séries em mãos, é só escolher a sua biblioteca de gráficos favorita.
Alocação por classe de ativo
Para o gráfico de rosca e a tabela, usamos o endpoint de Valor de Mercado, List Position Market Values, na data-base (referenceDate). Não é preciso somar as posições manualmente: com o parâmetro groupBy igual a um nível de classificação (por exemplo, CLASSIFICATION_L1), a resposta já traz o valor de mercado somado por classe. O percentual de cada classe é o seu valor dividido pelo total dos grupos.
A coluna de rentabilidade do mês vem de List Position Time-Weighted Returns, com o mesmo groupBy e o período de 01/09 a 30/09: a resposta traz o TWR de cada classe no mês.
As classes deste relatório são as da consultoria, e não necessariamente as do Gorila. Se for o seu caso, crie classificações personalizadas e reclassifique os ativos: os agrupamentos passam a seguir a sua árvore de classes, em todos os portfólios da sua organização. Para exibir o nome de cada classe, consulte as classificações em List Security Classifications.
Rentabilidade mensal
A tabela mostra a rentabilidade de cada mês do ano, comparada ao CDI. Consultamos o TWR da carteira de 01/01/2026 a 30/09/2026, agora com frequency=MONTHLY e seriesType=PER_PERIOD: cada ponto é o retorno do próprio mês. Fazemos o mesmo com o CDI em Read Benchmark by ID.
Essa consulta completa o bloco de indicadores: o último ponto da série é a rentabilidade no mês, e o campo interval é a rentabilidade no ano. A coluna de 12 meses já veio da consulta do gráfico.
Movimentações do mês
Este bloco explica como o patrimônio saiu de um valor para o outro:
- Patrimônio inicial e final: consulte o NAV de 31/08 a 30/09. O primeiro ponto da série é o patrimônio no fim do mês anterior e o último, o da data-base.
- Aplicações e resgates: consulte a lista de transações do mês para medir as compras (entradas) e as vendas (saídas).
- Proventos recebidos: consulte os Eventos do Portfólio do mês em List Security Events e some o valor recebido (
receivedValue) dos eventos em dinheiro, como dividendos (CASH_DIVIDEND), juros sobre capital próprio (CASH_JSCP) e rendimentos (CASH_INCOME). Cada evento traz a data ex (eventDate) e a data de pagamento (paymentDate); escolha qual delas define o mês no seu relatório. Os proventos já fazem parte do resultado do mês, por isso aparecem apenas como informação. - Resultado do mês: é o mesmo P&L do bloco de indicadores.
A conta fecha: o patrimônio final é igual ao inicial, mais as aplicações, menos os resgates, mais o resultado do mês. No exemplo, R$ 2.434.088,63 + R$ 20.000,00 + R$ 27.261,79 = R$ 2.481.350,42.
Comentário e rodapé
O comentário é escrito pela consultoria, mas os dados ajudam: o TWR de cada posição no mês, agrupado por ativo (groupBy=SECURITY_ID), mostra quais investimentos se destacaram.
O rodapé informa que as rentabilidades são calculadas pelo método de cotas (TWR) e são brutas de impostos. No GorilaCORE, o TWR desconta os custos das operações e nunca desconta impostos sobre os ganhos; veja a base de retorno para escolher entre GROSS_UP e GROSS.
Conclusão
Exploramos como montar um relatório mensal com o GorilaCORE, mas você pode ir muito além! Para clientes com várias carteiras, os mesmos indicadores estão disponíveis para um Grupo Econômico, consolidando tudo em um único relatório. Você também pode incluir o enquadramento da carteira ao perfil do cliente com a alocação-alvo, um bloco de risco com Drawdown, Volatilidade e Sharpe, ou a TIR para mostrar o retorno financeiro efetivamente obtido pelo investidor.
Entre em contato conosco se tiver dúvidas sobre como começar.